证券之星消息,2026年11月6日均胜电子(600699)发布公告称公司于2026年11月5日召开业绩说明会。
具体内容如下:
问:今年在智能座舱、汽车安全上的新增定点金额如何?新能源和自主品牌客户的占比有没有升?
答:您好,感谢您的提问。在新业务拓展方面,公司2026年前三季度累计新获定点项目的预测全生命周期订单金额约人民币615亿元,头部自主品牌及造车新势力正成为订单增长的核心驱动力,订单占比稳定提升。谢谢。
问:公司前三季度新兴智能体业务已有多个产品实现量产交付。未来从机器人核心零部件向系统解决方案延伸时,公司会更侧重发挥现有汽车电子技术优势,还是加强与外部算法及传感器企业的协同研发?
答:您好,感谢您的关注。在新兴智能体领域,公司一方面持续发挥在汽车电子领域积累的技术能力、车规级制造能力以及丰富的工业场景数据优势,另一方面,积极整合产业链优质资源,加强协同研发与生态合作,共同推动相关产品和解决方案的研发和商业化落地。谢谢!
问:公司目前新兴业务的最新进展,对后续业绩主要体现在哪些方面?
答:您好,感谢您的关注!2026年以来,公司持续围绕战略布局快速推进各项新兴业务的发展。在智能驾驶领域,在顺利推进前期项目量产的基础上,相继获得国内某自主品牌及某合资品牌的智能驾驶解决方案项目,并取得国内头部新势力车企出海车型的智能座舱业务定点,积极把握中国车企出海带来的业务机遇。在新兴智能体领域,公司积极与国内外头部客户开展产品联合开发及合作,目前已切入国内外头部公司的供应链体系,并已向相关客户交付各类产品及部件。在智算中心领域,针对IDC对高可靠供配电、能源管理、热管理及系统集成提出的更高要求,公司研发推出交流/直流电源转换单元、高功率直流/直流电源转换单元等产品及集成解决方案,目前正积极推动客户导入与商业化落地,未来有望打开新的成长空间。公司将依托车规级技术的跨产业复用,围绕新兴业务持续进行投入,积极打造第二增长曲线。谢谢!
问:公司是否布局覆盖“数据—仿真—训练—迁移—场景”的全流程平台?其中仿真和迁移环节是公司自建,还是由集团或合作伙伴承载,均胜电子自身主要承担哪一段?
答:感谢您的问题!公司在部分产品领域已布局端到端解决方案覆盖“数据—仿真—训练—迁移—场景”,在具体分工上,仿真环节主要借助外部行业头部仿真平台,部署环节则主要由公司自主完成。公司主要承担数据、训练、迁移和场景等环节,基于真实丰富的工厂场景挖掘场景数据并开展模型训练,再迁移到真实工业场景,最终落地工厂部署。谢谢!
问:今天上午官微到高算力控制器累计交付突破 2000 套。请这是累计口径还是本年度口径?公司打算从哪一期定期报告开始,把机器人业务收入单独列示?
答:您好,感谢您的建议。上述控制器于今年开始量产,已累计交付突破2000套。后续公司将会根据相关业务的具体进展情况,综合考虑各业务分板块的列示信息。谢谢!
问:目前机器人核心部件,公司自己怎么定义阶段——是送样、小批量,还是开始规模量产?从前者跨到后者,内部看什么指标?
答:您好,感谢您的关注。目前相关产业处于新兴发展阶段,技术发展方向尚未完全收敛,公司主要根据下游客户实际订单情况判断交付不同阶段。谢谢!
问:最近宇树股价涨得很好,公司和宇树是否已经有合作了?同时想了解一下公司机器人业务的整体进展 ,和智元、以及特斯拉这些大厂的合作现在到了哪个阶段?有没有明确的量产定点和年度供货量?现在机器人这块营收情况如何,有对应的业绩指引吗?
答:您好,感谢您的关注!在新兴智能体领域,公司围绕“核心部件+整体解决方案”的产品策略,积极布局大小脑控制器、灵巧手、能源管理系统、头部总成、机身机甲等产品和解决方案,同时为客户提供工业场景数据采集、训练及整体解决方案等。公司正与国内外头部客户开展相关产品联合开发及合作,切入国内外头部公司的供应链体系,并已向相关客户交付各类产品及部件。谢谢!
问:目前智能驾驶的进展如何? 想具体了解一下国内的厂商定点目前拿到了哪几家,海外推进的高阶项目目前处在哪个阶段?今年年底智驾这块营收占比会到多少?
答:您好,感谢您的关注!2026年以来,公司持续围绕战略布局快速推进各项新兴业务的发展。在智能驾驶领域,在顺利推进前期项目量产的基础上,相继获得国内某自主品牌及某合资品牌的智能驾驶解决方案项目,并取得国内头部新势力车企出海车型的智能座舱业务定点,积极把握中国车企出海带来的业务机遇。谢谢!
问:三季报里对能源业务的战略升级讲得比较少,想请管理层说明一下这块的实质进展 ,比如AIDC 和低空飞行器领域现在有哪些已经落地的项目或订单?
答:您好,感谢您的问题。近年来,公司依托上述新能源汽车能源管理领域多年所积累的研发创新技术能力、严苛的车规级测试及量产标准体系、丰富的产品矩阵等,坚持“技术同源、创新迭代、场景延伸、高端增量”原则,核心围绕能源管理主营业务,逐步将车规级安全管控、高效功率转换、智能电池算法等技术和能力,迁移至新兴智能体、智算中心、低空飞行器等新兴高端科技场景,打造“车规级可靠+前沿场景适配”的差异化产品,实现能源管理业务从汽车零部件向泛高端智能新能源解决方案服务商的战略升级。在IDC领域,针对IDC对高可靠供配电、能源管理、热管理及系统集成提出的更高要求,公司研发推出交流/直流电源转换单元、高功率直流/直流电源转换单元等产品及集成解决方案;在低空飞行器领域,为国外eVTOL公司配套集成供应电池管理(BMS)、直流电压转换(DC/DC)和功率分配单元(PDU)的三合一产品。谢谢!
问:关于最近的回购,最近关注到市场上有利用银行贷款回购的政策窗口,想公司是否会进一步加大回购力度。另外,针对回购且全部注销,对每股收益增厚和财务费用的影响,公司内部是怎么测算的?
答:您好,感谢您的关注!公司于2026年11月4日披露了《关于以集中竞价交易方式购股份方案的公告》,拟使用自有资金及自筹资金购公司股股份。本次购股份将全部用于注销并相应减少注册资本,购金额不低于1.5亿元、不超过3亿元,购价格不超过人民币30元/股。此外,在H股方面,今年以来公司已累计购近亿元港币。根据相关规则,购形成的库存股份不享有利润分配等股东权利,有助于提升每股收益水平,进一步增强股东报。谢谢!
均胜电子(600699)主营业务:从事汽车电子和汽车安全两大业务,汽车电子业务主要包括汽车智能解决方案(涵盖智能座舱域控、智能网联、智能驾驶等业务领域)、人机交互产品以及新能源管理系统,汽车安全业务主要包括安全带、安全气囊、智能方向盘和集成式安全解决方案相关产品。
均胜电子2026年三季报显示,前三季度公司主营收入418.87亿元,同比下降8.63%;归母净利润9.58亿元,同比下降14.51%;扣非净利润8.71亿元,同比下降22.39%;其中2026年第三季度,公司单季度主营收入137.96亿元,同比下降10.98%;单季度归母净利润2.19亿元,同比下降46.98%;单季度扣非净利润2.16亿元,同比下降48.21%;负债率64.8%,投资收益-974.26万元,财务费用8.07亿元,毛利率17.52%。
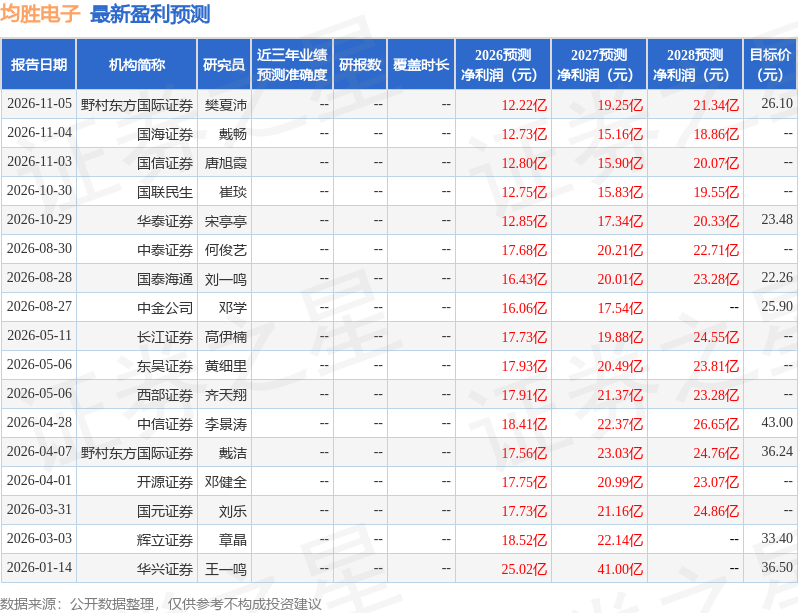
该股最近90天内共有9家机构给出评级,买入评级7家,增持评级2家;过去90天内机构目标均价为24.69。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出5073.99万,融资余额减少;融券净流入422.92万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。