来源:新浪证券
出品:新浪财经上市公司研究院
作者:cici
大模型浪潮开启以来,百度是国内最早押注通用人工智能、率先发布自研大模型的互联网巨头之一,从算力、基础模型、智能云到自动驾驶,搭建起完整的 AI 全栈布局,一度被市场视作本土 AI 赛道标杆企业。但理想叙事与现实业绩之间的落差却越来越大。
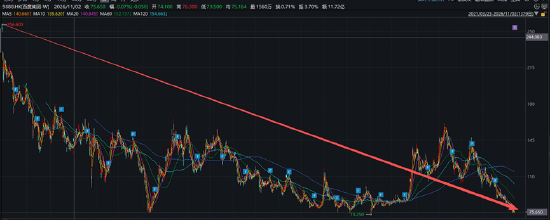
一边是持续高企的研发投入、GPU 算力采购、大模型迭代成本,另一边是传统广告基本盘承压,AI 新业务收入结构失衡、终端产品用户渗透不及预期。市场逐渐意识到,百度的 AI 故事,尚未转化为稳定、高毛利的商业化现金流,股价长期在震荡下行通道反复磨底。截至2026年11月3日收盘,百度港股股价为74.7港元/股,处于历史低位。
股价业绩双杀:重押 AI 全链条布局,业绩增长乏力,股价持续震荡下探
百度的股价呈现出长期且显著的震荡下行趋势。股价自2021年创下256.6港元/股的高点后便开启了漫长的回调。近期股价在经历一波反弹后再次回落,目前在75港元附近徘徊,处于该图表周期内的历史低位区域。
(资料来源:wind资讯)
提前走进AI风口的百度之所以未能赢得投资者青睐、频遭“用脚投票”,核心在于其陷入了转型期的阵痛与估值逻辑的重塑:一方面业绩表现不佳,作为基本盘的传统搜索广告业务受宏观经济及短视频平台挤压而增长乏力,而重金投入的AI新业务(尽管增速可观)尚未形成足够的利润支撑,高昂的算力与研发成本严重拖累了整体盈利能力,导致新旧引擎青黄不接;另一方市场预期不足,面对极度内卷的AI大模型竞争,投资者对百度AI技术商业化落地的前景和变现闭环缺乏足够信心,由于看不到清晰的盈利路径,资本市场对其“AI故事”产生审美疲劳,不再愿意为前期投入过高估值。
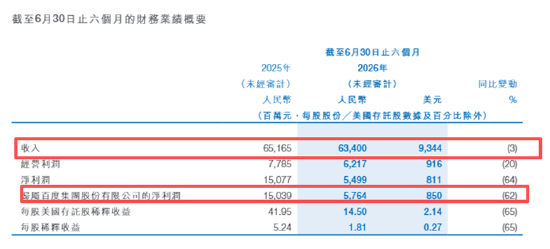
首先,来看一下公司的业绩表现,2026年上半年,百度实现营业收入634亿元,同比下降2.71%。归母净利润57.64亿元,同比大幅下降62%。从单季表现看,二季度营收313亿元,同比下降4%;归母净利润23.19亿元,同比下滑68%。
(资料来源:公司公告)
分业务来看,2026年上半年,百度传统基本盘在线营销业务面临显著的下行压力,收入由2025年同期的347.91亿元大幅下滑至281.38亿元,同比降幅达19.12%。该业务在总收入中的占比也随之降至44%,反映出传统搜索与信息流广告等基本盘正遭受宏观经济波动与激烈市场竞争的双重挤压。
同时,百度AI业务呈现出明显的“结构性动能不均”:虽然整体核心AI新业务同比增长36%,且底层智能云基础设施(特别是GPU云收入暴增230%)动能强劲,但真正的变现核心“AI应用”收入仅50亿元,同比增速仅为1%,暴露出中上层应用落地与商业化变现的严重瓶颈;与此同时,传统在线营销业务同比大幅下滑近19%(蒸发约66亿元),导致AI新业务近69亿元的增量几乎全部用于填补老业务萎缩的缺口,这种“基建跑得快、应用跟不上”的断层,使得AI业务整体缺乏拉动公司实现跨越式增长的强劲动能,难以彻底扭转业绩承压的局面。
对百度而言,困境的本质在于,长期投入消耗现金流,但是具备高附加值、可规模化、高毛利的 AI 原生应用没有跑出来。算力业务更像是给其他 AI 公司提供基础设施,很难形成独家壁垒;而真正能带来长期溢价、巩固用户心智的 C 端应用、企业办公原生 Agent,迟迟没有形成碾压级产品。市场或不再愿意单纯为 “大模型技术” 买单,业绩和商业化兑现,成为决定估值的核心标尺。
AI布局:文心一言 C 端声量低迷,B 端办公赛道显著落后腾讯WorkBuddy
作为百度 AI 战略的核心产品,文心一言承载着 C 端流量、B 端企业服务双重商业化使命,也是市场观察百度 AI 落地能力的核心窗口。但经过两年多迭代,文心一言的商业化成绩单明显不及市场最初预期,产品定位几经调整,入口多次整合,C 端市场始终没能站稳头部梯队。
在国内通用大模型 C 端月活榜单中,豆包、通义千问长期稳居前列,文心一言独立 App、网页端的用户规模、用户活跃度、用户使用时长都明显落后,在主流 AI 应用榜单中长期榜上无名,并没有形成国民级 AI 助手心智。
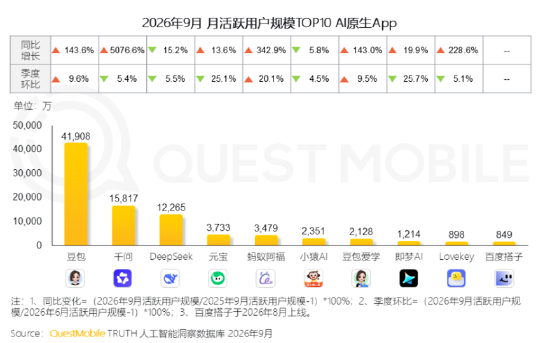
C 端失利的背后,或是百度产品策略的摇摆。早期文心一言独立对外推广,后续又和百度 App 内的文心助手合并,同时并行推出百度搭子、库库 AI等多款 AI 办公产品,多线分散资源,没有集中打造统一的超级入口。
对比竞品,字节豆包依托短视频流量、阿里通义千问依托钉钉生态快速渗透用户,而文心一言高度依赖百度搜索导流,搜索用户向 AI 助手转化的效率并不理想,C 端付费转化、会员订阅收入体量有限,很难成为第二增长曲线。
在 B 端办公 AI 这个商业化潜力最大的赛道,百度的差距更为直观。腾讯 WorkBuddy 依托企业微信、腾讯文档、企业通讯录的天然协同生态,深度嵌入企业日常审批、会议纪要、文档协同、团队知识库流程,在桌面端办公 AI 访问量、办公 Agent 月活榜单上断层领跑,QuestMobile 数据显示,WorkBuddy 月活超过 3200 万,桌面端月访问量 8534 万次,遥遥领先同行。
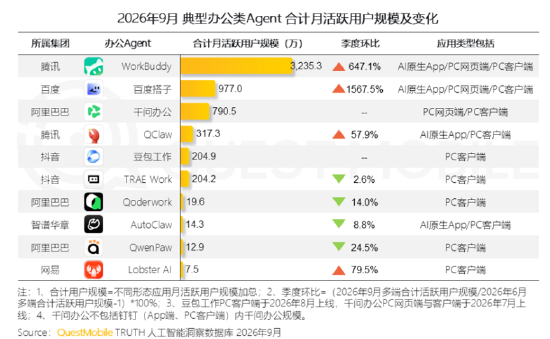
百度在办公赛道虽然推出百度搭子、库库 AI 等产品矩阵,百度搭子月活仅 977 万,桌面端交互量差距更大,在企业客户采购、团队协同场景、原生工作流嵌入上远不及 WorkBuddy。
企业采购 AI 产品,优先看能不能和现有办公体系打通、能否沉淀内部知识库、适配组织权限。腾讯 WorkBuddy 天然嵌入企业微信生态,员工无需额外注册、切换账号,开箱即用;而百度的办公智能体产品,需要企业单独部署、对接内部系统,落地成本更高,客户粘性偏弱。尽管文心千帆平台拥有大量开发者客户,企业 API 调用量可观,但大多是泛行业调用、外包开发需求,并非标准化、高续费的办公生产力产品。
整体来看,百度 AI 商业化呈现 “算力强、应用弱,B 端基建强、办公应用弱,C 端流量弱” 的失衡格局。算力租赁是稳的增量,但天花板低、竞争加剧;而市场真正期待的高价值 AI 应用,无论是面向大众的通用助手,还是面向企业的办公 Agent,都没能形成足够竞争力。文心一言的困境,也折射出百度的短板:拥有顶尖基础模型研发能力,却缺少能够深度绑定用户、嵌入组织工作流的产品生态,技术优势很难顺畅转化为商业优势。